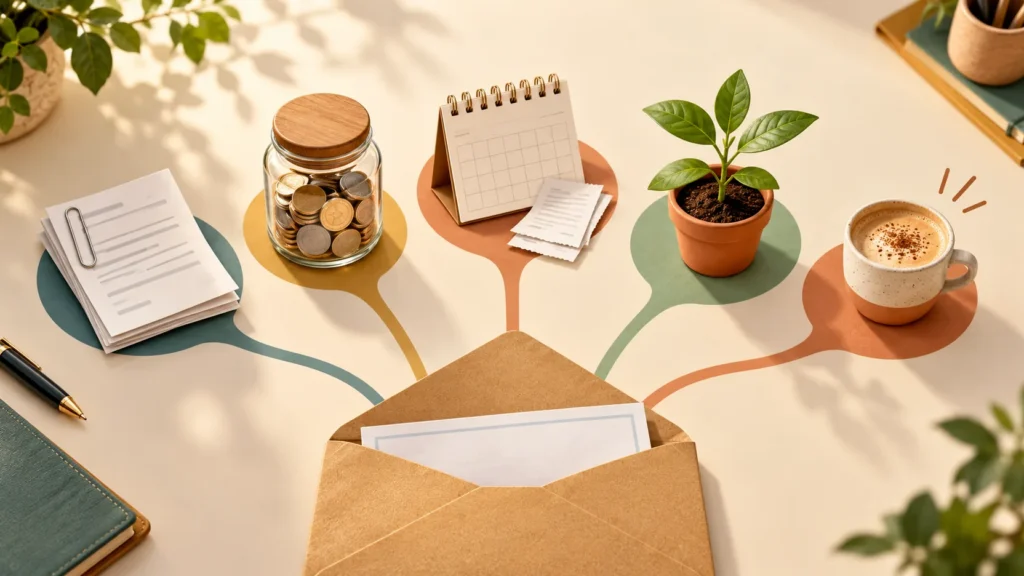
AI द्वारा बनाया गया प्रतीकात्मक चित्र।
Bonus credit होते ही कई पुराने विचार एक साथ जाग जाते हैं: नया phone, परिवार की trip, credit-card bill और वह investment जो महीनों से टल रहा था। समस्या यह नहीं कि इनमें से केवल एक चीज सही है। समस्या तब है जब एक ही ₹1 लाख को मन में चार अलग कामों के लिए पूरा-पूरा खर्च कर दिया जाता है।
तीन जरूरी बातें
- Planning घोषित gross bonus से नहीं, वास्तव में उपलब्ध net रकम से शुरू करें।
- Urgent obligations, costly debt, emergency liquidity और long-term goals को एक ही list में देखें।
- एक illustrative split समझने का साधन है, सबके लिए लागू formula नहीं।
पहला कदम: bonus सच में कितना उपलब्ध है?
Salary slip, actual credit और already committed payments मिलाएँ। कोई pending adjustment या tax obligation स्पष्ट नहीं है तो उसे available-to-spend मानकर आगे न बढ़ें। यहाँ किसी tax rate या deduction का अनुमान नहीं दिया जा रहा है; जरूरत पर payroll या qualified tax professional से स्थिति साफ करें।
फिर पूछें: क्या यह one-time रकम है या भविष्य में निश्चित रूप से मिलने वाली income? अगले साल का bonus assume करके आज permanent EMI जोड़ना अलग risk बनाता है। एक अच्छी one-time receipt को स्थायी खर्च की automatic permission न बनाएं।
एक पन्ने पर पाँच सवाल
- कौन-सा जरूरी payment overdue है या जल्दी due होगा?
- किस debt की actual cost और repayment terms ज्यादा बोझ डाल रही हैं?
- Income रुकने पर accessible emergency money कितना है?
- अगले महीनों के कौन-से bills पहले से मालूम हैं?
- किस long-term goal और किस छोटी खुशी को जगह देनी है?
SEBI की income-expense education budgeting में salary के साथ bonuses और खर्चों की अलग categories शामिल करने को कहती है। उद्देश्य पैसे का काम तय करना है, हर खुशी रोकना नहीं। स्रोत: SEBI income और expense guidance।
₹1 लाख का काल्पनिक allocation
मान लें एक household के पास सभी ज्ञात deductions और obligations स्पष्ट करने के बाद ₹1,00,000 उपलब्ध है। उसने अपनी स्थिति देखकर यह illustration बनाया:
- Costly debt घटाना: ₹40,000
- Emergency buffer में जोड़ना: ₹25,000
- Known annual bills के लिए अलग रखना: ₹15,000
- Long-term goal के लिए earmark करना: ₹15,000
- बिना guilt planned enjoyment: ₹5,000
Total ₹40,000 + ₹25,000 + ₹15,000 + ₹15,000 + ₹5,000 = ₹1,00,000। यह 40–25–15–15–5 rule नहीं है। दूसरे household का overdue rent ज्यादा हो सकता है, तीसरे पर debt नहीं, चौथे की emergency reserve पहले से पर्याप्त हो सकती है। उनका split अलग होना स्वाभाविक है।
इस example की उपयोगी बात percentages नहीं, double counting रोकना है। Annual insurance premium के लिए अलग रखे ₹15,000 को साथ में investment surplus न गिनें। जिस ₹25,000 को emergency access चाहिए, उसे vacation budget का बचा हिस्सा न समझें।
Debt repayment बनाम investment: comparison सही रखें
Debt की contractual cost और investment का uncertain future return एक जैसी चीजें नहीं हैं। किसी optimistic return estimate के आधार पर existing costly borrowing को हल्का न मानें। वहीं सारे cash से loan prepay कर देना, फिर अगले जरूरी खर्च के लिए दोबारा borrow करना भी planning की कमी हो सकती है।
Outstanding balance, interest calculation, remaining tenure और applicable prepayment terms लिखित में देखें। SEBI borrowing guidance भी costs समझने, समय पर repayment और prepayment charges जाँचने पर जोर देती है। यह हर loan पर charge लगने का दावा नहीं है। स्रोत: SEBI borrowing guidance।
Actual saving का calculation lender की amortisation या revised repayment schedule से करें। “₹40,000 prepay किया, इसलिए उतना ही profit हुआ” कहना asset और liability के movement को investment return समझने की गलती है।
Emergency और annual bill को अलग नाम क्यों दें?
हर साल आने वाली fee या premium अप्रत्याशित emergency नहीं है, भले पिछले महीने budget में न लिखा हो। अलग provision बनाने से अगला bonus आने से पहले ही वही bill debt में बदलने की संभावना समझ में आती है।
NISM emergency savings में safety और liquidity को primary objectives बताता है, high return को नहीं। Required amount household की income stability, essential expenses और dependants के अनुसार सोचें; यहाँ fixed months का universal target नहीं दिया जा रहा। स्रोत: NISM emergency-fund education।
Plan को action में बदलें
हर allocation के सामने amount, purpose और review date लिखें। Long-term goal को केवल “invest करना है” न लिखकर समय और जरूरत से जोड़ें। SEBI का goal-setting framework specific, measurable और time-bound goals पर जोर देता है। स्रोत: SEBI goals और budgeting।
Shopping cart या investment order के पहले total फिर जोड़ें। एक महीने बाद देखें कि debt payment वास्तव में post हुआ, earmarked money बचा है और कोई unexpected जरूरी खर्च आया तो plan बदलना चाहिए या नहीं।
अक्सर पूछे जाने वाले सवाल
क्या पूरा bonus invest करना गलत है?
नहीं, लेकिन obligations और liquidity पहले से ठीक हैं या नहीं, यह देखना जरूरी है। एक ही answer सब पर लागू नहीं।
थोड़ा enjoyment रखने से discipline टूटता है?
Planned, affordable enjoyment budget का हिस्सा हो सकता है। समस्या सीमा के बिना खर्च और बाद में borrowing की है।
Bonus अभी नहीं आया, offer आज खत्म है?
Unreceived money को available cash न मानें। Offer की deadline आपके cash-flow risk को समाप्त नहीं करती।
निष्कर्ष
Bonus का सबसे उपयोगी फैसला अक्सर “खर्च या invest” नहीं, “किस काम को कितना और क्यों” होता है। पहले जरूरतें साफ करें, फिर रकम बाँटें।
शैक्षिक जानकारी, व्यक्तिगत debt, investment या tax सलाह नहीं। Allocation काल्पनिक है। स्रोत जाँच: 13 नवंबर 2026।
प्रकटीकरण: यह शैक्षिक लेख है, व्यक्तिगत निवेश, कर्ज या कर सलाह नहीं। ₹1 लाख का बँटवारा केवल काल्पनिक उदाहरण है। Mutual fund निवेश बाजार जोखिम के अधीन हैं। मैं AMFI-registered Mutual Fund Distributor हूँ; मेरे distributor link से Regular Plan में निवेश पर मुझे commission मिल सकता है। जरूरत हो तो योग्य पेशेवर से सलाह लें।
सभी टिप्पणियाँ / All Comments
अभी कोई प्रकाशित टिप्पणी नहीं है।
 IDCW मिला: क्या ये पूरा मुनाफा है? →
 सोना गिरा है: खरीदने से पहले यह हिसाब देखें →
 Smallcap गिरे तो SIP रोकें या जारी रखें? →
 Small-Cap ETF या Active Fund: कम खर्च ही बेहतर सौदा है? →
 SIP का असली रिटर्न कितना? XIRR और Absolute Return समझें →
चर्चा / Comments