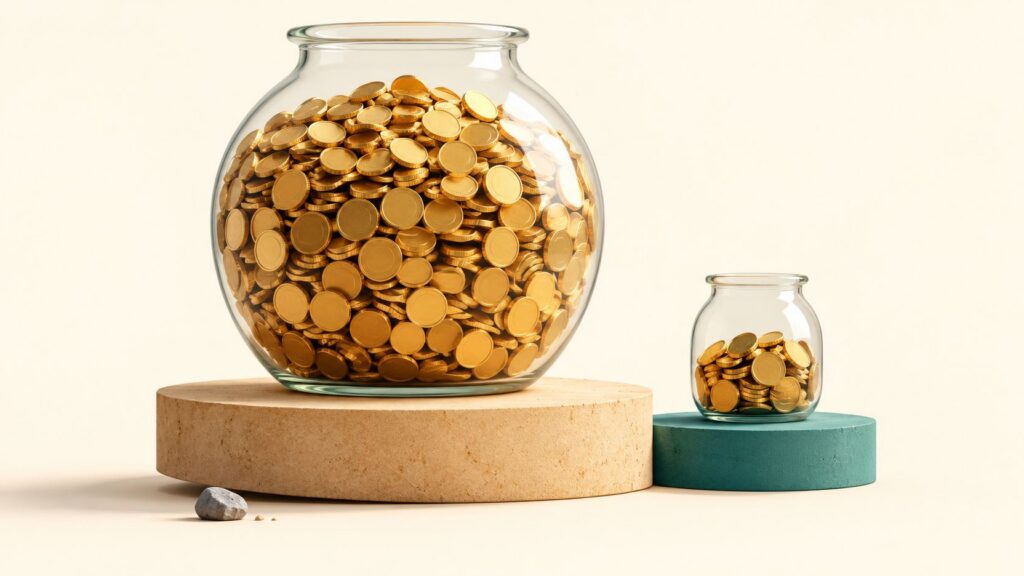
प्रतीकात्मक AI चित्र; वास्तविक fund का आकार या प्रदर्शन नहीं दर्शाता।
Fund के सामने कई हजार करोड़ का AUM देखकर भरोसा बढ़ता है। इतने लोगों का पैसा है तो जोखिम कम होगा, है न? बड़ा आकार एक उपयोगी तथ्य है, लेकिन उससे portfolio के shares की कीमत गिरना, bond issuer की परेशानी या investor के गलत समय पर बेचने की जरूरत समाप्त नहीं होती। AUM को सुरक्षा का प्रमाण बनाने से पहले उसका मतलब समझें।
तीन बातें याद रखें
- AUM managed assets का आकार बताता है; आपकी पूँजी की guarantee नहीं।
- AUM बढ़ना केवल बेहतर return का नतीजा नहीं, नए inflows का असर भी हो सकता है।
- आकार को strategy, underlying assets, liquidity और concentration के संदर्भ में पढ़ें।
यह किसकी रकम है?
AUM, Assets Under Management का संक्षिप्त नाम है। SEBI की investor material इसे managed assets के संदर्भ में समझाती है। किसी scheme का AUM, पूरे AMC का AUM और AMC का अपना net worth अलग चीजें हैं। एक ही बड़े fund house के अलग schemes अलग portfolios और risk रखते हैं। स्रोत: SEBI Investor, mutual-fund concepts।
₹20,000 करोड़ scheme AUM का अर्थ यह नहीं कि AMC ने आपके नुकसान की भरपाई के लिए उतनी अपनी पूँजी रखी है। यह investors की pooled investment value के आकार की जानकारी है। इसी तरह high AUM को bank-deposit insurance जैसा cover मानना गलत होगा। AMFI की risk information mutual fund schemes को guaranteed/assured-return products नहीं बताती और principal loss सहित investment risks स्पष्ट करती है। स्रोत: AMFI risk factors।
AUM बढ़ा, investor return फिर भी शून्य?
सरल काल्पनिक fund का opening AUM ₹1,000 करोड़ मानें। Portfolio की market value में कोई बदलाव नहीं, expenses और अन्य adjustments भी इस model में शून्य हैं। नए investors ने net ₹200 करोड़ जोड़े। Closing AUM ₹1,200 करोड़ है, यानी 20% अधिक। लेकिन पुराने investor के लिए model का investment return शून्य है।
उलटा case लें: market effect से ₹1,000 करोड़ बढ़कर ₹1,100 करोड़ हुआ, फिर net redemption ₹150 करोड़ हुआ। Closing AUM ₹950 करोड़ है। Fund का आकार घटा, लेकिन simplified pre-redemption investment gain 10% था। वास्तविक AUM reconciliation में flow timing, valuation और अन्य adjustments भी होते हैं। इसलिए opening और closing AUM को देखकर performance percentage न निकालें।
बड़े fund में भी वही प्रतिशत नुकसान
Fund A का आकार ₹10,000 करोड़ और Fund B का ₹1,000 करोड़ है। दोनों के portfolios किसी काल्पनिक अवधि में 20% गिरें, और आपके प्रत्येक fund में ₹1 लाख हों। दोनों निवेश ₹80,000 होंगे। बड़े AUM से आपके ₹20,000 के नुकसान का प्रतिशत छोटा नहीं हो जाता। यह तुलना केवल size और percentage के अंतर को दिखाती है, दो वास्तविक funds को समान risk वाला नहीं बताती।
Daily NAV change का असर आपके units की value पर पड़ता है। करोड़ों का fund-level loss सुनना ज्यादा डरावना या बड़ा AUM सुनना ज्यादा सुरक्षित लग सकता है, लेकिन अपने decision में percentage, horizon और portfolio exposure देखें। बड़े रुपये के headlines से risk का सही माप नहीं मिलता।
आकार कब उपयोगी सवाल बनता है?
Scale कुछ operational खर्च फैलाने में मदद कर सकता है, लेकिन वास्तविक charged expenses जाँचे बिना बचत का दावा नहीं करें। पर्याप्त history और established processes उपयोगी हो सकते हैं, पर AUM अकेला इनकी quality नापता नहीं। दूसरी ओर बड़ी राशि को कम liquid securities में निवेश या बेचने के लिए execution कठिन हो सकता है। यह strategy-specific सवाल है; हर बड़ा fund खराब और हर छोटा fund आसान नहीं होता।
Illustration में ₹10,000 करोड़ fund की 1% position ₹100 करोड़ और ₹1,000 करोड़ fund की 1% position ₹10 करोड़ है। एक ही security में दोनों orders अलग आकार के होंगे। बिना trading-volume और market-depth data के यह नहीं कह सकते कि कितने दिन में बिकेंगे। “बड़ा fund है इसलिए liquidity पक्की” और “बड़ा है इसलिए फँसेगा” दोनों दावे अधूरे हैं।
Small-cap और Mid-cap schemes के उपलब्ध liquidity disclosures के लिए AMFI का stress-test disclosure पेज देखें। ये disclosures भविष्य के हर redemption की guarantee नहीं हैं।
Size के साथ यह dashboard पढ़ें
- Scheme-level AUM और उसकी तारीख; AMC total से भ्रम न हो।
- Underlying asset class, concentration और debt portfolio में issuer/credit exposure।
- Latest risk disclosures और आपके समय horizon से उनका संबंध।
- Liquidity-management information, cash और redemption pattern का उपलब्ध विवरण।
- Mandate, cost और performance की समान-category तुलना।
- आपके बाकी investments के साथ overlap और overall risk।
किसी एक AUM range को सभी categories के लिए “ideal” बताना उपयोगी नहीं। Broad liquid-market strategy, concentrated small-company strategy और debt strategy की capacity अलग हो सकती है। अपने fund की जरूरत पहचानें, फिर size से जुड़े सवाल पूछें।
तीन सामान्य सवाल
क्या बड़ा AUM popularity दिखाता है?
यह कुल managed value दिखाता है। Investor count, retail popularity और current inflows अलग data हैं; उन्हें बिना evidence न मानें।
क्या AUM गिरते ही fund खराब हो गया?
नहीं। Market movement और investor flows अलग करके देखें।
क्या छोटा fund हमेशा ज्यादा risky है?
नहीं। Risk underlying holdings, strategy और operations पर निर्भर है। Size एक input है, पूरा निर्णय नहीं।
निष्कर्ष
AUM को portfolio का आकार समझें, सुरक्षा का certificate नहीं। अपना लक्ष्य, underlying risk और liquidity समझना fund के करोड़ों की संख्या से अधिक काम का है।
जोखिम और प्रकटीकरण: यह लेख वित्तीय शिक्षा के लिए है, व्यक्तिगत निवेश सलाह या किसी fund को खरीदने की सिफारिश नहीं। ऐतिहासिक NAV से निकले परिणाम भविष्य के return की गारंटी नहीं हैं। Mutual fund निवेश बाजार जोखिम के अधीन हैं। मैं AMFI-registered Mutual Fund Distributor हूँ; मेरे distributor link से Regular Plan में निवेश पर मुझे commission मिल सकता है। निर्णय से पहले scheme documents पढ़ें और जरूरत हो तो SEBI-पंजीकृत निवेश सलाहकार से सलाह लें।
सभी टिप्पणियाँ / All Comments
अभी कोई प्रकाशित टिप्पणी नहीं है।
 IDCW मिला: क्या ये पूरा मुनाफा है? →
 सोना गिरा है: खरीदने से पहले यह हिसाब देखें →
 Smallcap गिरे तो SIP रोकें या जारी रखें? →
 Small-Cap ETF या Active Fund: कम खर्च ही बेहतर सौदा है? →
 SIP का असली रिटर्न कितना? XIRR और Absolute Return समझें →
चर्चा / Comments