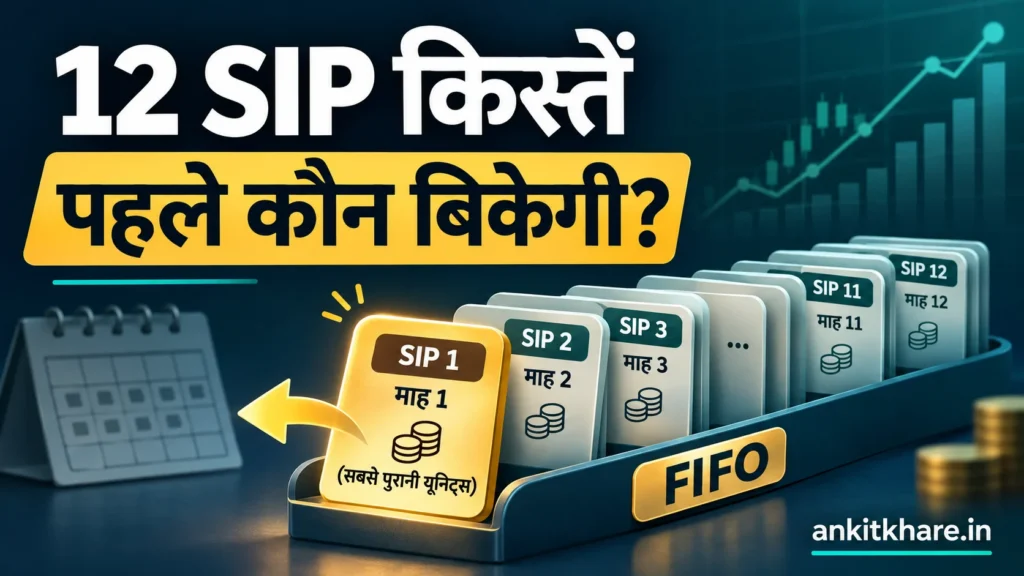
आपने 12 महीने SIP की। अब आधा पैसा चाहिए। क्या हर किस्त से आधी-आधी यूनिट बिकेगी? नहीं। और पहली SIP को एक साल होने से पूरी रकम long-term भी नहीं हो जाती।
ऐप में एक ही investment value दिखती है, लेकिन उसके पीछे अलग-अलग तारीखों पर खरीदी गई यूनिटों की कतार होती है। निकासी के समय यही कतार तय करती है कि किस खरीद का पैसा बाहर आएगा, कितना लाभ हुआ और उसका holding period कितना है। इस छोटे से अंतर को न समझने पर टैक्स और exit load का अनुमान गलत हो सकता है।
पहले खरीदी यूनिट पहले निकलती है: FIFO
FIFO यानी First In, First Out। सामान्य mutual fund redemption में पहले खरीदी गई उपलब्ध यूनिटों को पहले बेचा माना जाता है। पहली खरीद की यूनिट खत्म होने पर अगली खरीद की बारी आती है। यह उस scheme, plan, option और folio की बात है जिससे आप redeem कर रहे हैं; सभी funds को मिलाकर एक वैश्विक कतार मत मानिए। आपके रिकॉर्ड में पहले की कोई lump sum खरीद भी है तो केवल SIP की पहली किस्त से गिनती शुरू करना सही नहीं होगा। JM Financial Mutual Fund का आधिकारिक SAI, AMFI पर पुरानी खरीद की यूनिट पहले redeem होने का नियम बताता है।
इसे टिकट की लाइन जैसा समझिए। जो पहले आया, वह पहले निकला। यहाँ अंतर बस इतना है कि हर व्यक्ति की जगह एक किस्त की यूनिटों का समूह है। एक समूह पूरा निकल सकता है और उसके बाद वाले समूह का केवल कुछ हिस्सा। इसलिए आधी रकम निकालना और पहली छह किस्तें निकालना हमेशा एक बात नहीं है।
₹10,000 की 12 SIP: आधी मौजूदा value का उदाहरण
मान लें एक सामान्य, बिना lock-in वाले equity-oriented growth fund में हर महीने ₹10,000 का निवेश हुआ। सभी खरीद एक ही folio, plan और option में हैं। इससे पहले कोई investment, redemption, switch या bonus unit नहीं है। नीचे की तारीखें, NAV और आंकड़े सिर्फ समझाने के लिए बनाए गए हैं; किसी वास्तविक fund का प्रदर्शन नहीं। पहले छह महीनों का NAV ₹100 और अगले छह का ₹125 माना गया है, ताकि हिसाब आसानी से समझ आए। वास्तविक NAV रोज बदलती है।
तालिका में तारीख का मतलब statement में दर्ज खरीद/allotment की तारीख है, केवल बैंक से पैसा कटने की तारीख नहीं। सरल गणना में stamp duty, transaction charges, exit load, STT और tax को units/value से नहीं घटाया गया है। असली statement में इनसे छोटी-बड़ी भिन्नता आ सकती है।
| किस्त | खरीद तारीख | NAV | खरीदी यूनिट | इस निकासी में बिकेंगी |
|---|---|---|---|---|
| 1 | 10 नवम्बर 2025 | ₹100 | 100 | 100 |
| 2 | 10 दिसम्बर 2025 | ₹100 | 100 | 100 |
| 3 | 12 जनवरी 2026 | ₹100 | 100 | 100 |
| 4 | 10 फरवरी 2026 | ₹100 | 100 | 100 |
| 5 | 10 मार्च 2026 | ₹100 | 100 | 100 |
| 6 | 10 अप्रैल 2026 | ₹100 | 100 | 40 |
| 7 | 11 मई 2026 | ₹125 | 80 | 0 |
| 8 | 10 जून 2026 | ₹125 | 80 | 0 |
| 9 | 10 जुलाई 2026 | ₹125 | 80 | 0 |
| 10 | 10 अगस्त 2026 | ₹125 | 80 | 0 |
| 11 | 10 सितम्बर 2026 | ₹125 | 80 | 0 |
| 12 | 12 अक्टूबर 2026 | ₹125 | 80 | 0 |
| कुल निवेश ₹1,20,000 | 1,080 | 540 | ||
अब 18 नवम्बर 2026 की लागू redemption NAV ₹150 मानते हैं। कुल value = 1,080 × ₹150 = ₹1,62,000। इसका आधा ₹81,000 है। इस gross value के लिए 540 यूनिट बेचनी होंगी: ₹81,000 ÷ ₹150 = 540।
हर किस्त से आधी यूनिट नहीं बिकेगी। आखिरी छह किस्तों की यूनिटों को इस बिक्री में हाथ भी नहीं लगेगा।
छठी किस्त की 60 यूनिट बचेंगी। बाद की छह किस्तों की 480 यूनिट मिलाकर कुल 540 यूनिट खाते में रहेंगी। उसी ₹150 NAV पर उनकी value ₹81,000 होगी। आगे बाजार बदलने पर यह बची value भी बदल जाएगी। इस उदाहरण में यूनिटों का आधा और मौजूदा gross value का आधा इसलिए बराबर है क्योंकि सभी यूनिट उसी scheme/plan/option की हैं और एक ही redemption NAV लगाई गई है।
“आधा पैसा” बोलने से पहले यह फर्क साफ करें
यदि आपका मतलब लगाए हुए ₹1,20,000 का आधा है, तो आप ₹60,000 निकालना चाहते हैं, ₹81,000 नहीं। उसी ₹150 NAV पर यह 400 यूनिट होंगी: पहली चार किस्तें पूरी। यदि मतलब ऐप की आज दिखाई value का आधा है, तो order लगाते समय दिखाई NAV और वास्तविक लागू redemption NAV अलग हो सकती है। इसलिए bank में आने वाली net रकम को ठीक आधा मानकर जरूरी भुगतान की योजना न बनाएँ।
इसी तरह “सिर्फ profit निकालना है” कहने से अलग profit की यूनिट नहीं निकलती। आप यूनिट ही बेचते हैं। बेची गई यूनिटों की अपनी खरीद लागत और बिक्री value होती है; इनके अंतर से लाभ या नुकसान निकलता है। हमारे उदाहरण में ₹81,000 निकासी पूरी income नहीं है: ₹54,000 उसकी खरीद लागत है और ₹27,000 गणितीय capital gain है।
हर किस्त की उम्र अलग: SIP की उम्र और यूनिट की उम्र एक नहीं
18 नवम्बर 2026 को पहली खरीद, 10 नवम्बर 2025, को 12 महीने से अधिक हो चुके हैं। लेकिन 10 दिसम्बर 2025 वाली खरीद को अभी 12 महीने भी नहीं हुए। इसीलिए एक ही redemption में अलग-अलग tax classification आ सकती है। Equity-oriented fund की यूनिट को long-term मानने के लिए holding period 12 महीने से अधिक होना चाहिए; केवल 12 किस्तें जमा होना कसौटी नहीं है। Income Tax Department की holding-period table में यह सीमा दी गई है।
| बिका हिस्सा | 18 नवम्बर 2026 पर अवधि | उदाहरण में classification |
|---|---|---|
| 10 नवम्बर 2025 की 100 यूनिट | 12 महीने 8 दिन | Long-term |
| 10 दिसम्बर 2025 की 100 यूनिट | 11 महीने 8 दिन | Short-term |
| 12 जनवरी 2026 की 100 यूनिट | 10 महीने 6 दिन | Short-term |
| 10 फरवरी 2026 की 100 यूनिट | 9 महीने 8 दिन | Short-term |
| 10 मार्च 2026 की 100 यूनिट | 8 महीने 8 दिन | Short-term |
| 10 अप्रैल 2026 की 40 यूनिट | 7 महीने 8 दिन | Short-term |
अब उल्टा सवाल पूछिए: अगर उसी 12वीं किस्त के तुरंत बाद अक्टूबर में बेचते, तो पहली किस्त को भी एक साल पूरा नहीं हुआ होता। सामान्य मासिक SIP में पहली और बारहवीं किस्त के बीच लगभग 11 महीने होते हैं, 12 पूरे सालाना महीने नहीं। महीने गिनने की यह छोटी भूल टैक्स का बड़ा गलत अनुमान बना सकती है। अंतिम वर्गीकरण AMC/RTA के transaction और capital-gains statement से मिलाएँ, खासकर वर्षगांठ के आसपास।
₹81,000 निकाले: टैक्स पूरी रकम पर नहीं
इस उदाहरण में पहली 100 यूनिट की बिक्री ₹15,000, खरीद लागत ₹10,000 और लाभ ₹5,000 है। बाकी बिकी 440 यूनिट की बिक्री ₹66,000, लागत ₹44,000 और लाभ ₹22,000 है। इस तरह कुल ₹27,000 लाभ में ₹5,000 long-term और ₹22,000 short-term है। बाकी खाते में बची यूनिटों का इस redemption में लाभ realise नहीं हुआ है।
18 नवम्बर 2026 को जाँचे गए स्रोतों के अनुसार, सामान्य STT-योग्य equity-oriented mutual fund gains पर short-term की मूल दर 20% और long-term की दर साल के संबंधित कुल long-term gains में ₹1.25 लाख से ऊपर के हिस्से पर 12.5% है। लागू surcharge और cess अलग हैं। ₹1.25 लाख की सीमा हर SIP, हर fund या हर निकासी के लिए नई नहीं मिलती। आयकर विभाग: capital-gains FAQs और DSP: SIP की किस्तवार taxation देखें।
केवल मूल दर लगाकर ₹22,000 × 20% = ₹4,400 बनता है, cess/surcharge से पहले। ₹5,000 LTCG पर नतीजा आपके पूरे साल के अन्य पात्र gains और बची exemption पर निर्भर है। यह आपकी अंतिम tax liability नहीं: loss adjustment, कुल आय, residential status और लागू शर्तें भी महत्त्वपूर्ण हैं। Debt, gold, international या दूसरे funds पर यही equity वाला tax नियम ज्यों का त्यों न लगाएँ।
Exit load और lock-in को tax से अलग रखें
FIFO यह बताता है कि कौन-सा lot निकला। Exit load की अवधि और प्रतिशत scheme के दस्तावेज तय करते हैं। “सभी mutual funds में एक साल बाद exit load शून्य” कहना गलत होगा। अपनी खरीद के समय लागू शर्तें और उपलब्ध free-redemption limits भी जाँचें। Tax long-term होने से अपने-आप हर charge खत्म नहीं होता।
ELSS में तो पहले यह देखना होगा कि units बेचने योग्य हुई भी हैं या नहीं। हर allotment पर तीन साल का lock-in लागू होता है; इसलिए ऊपर का लगभग एक साल पुराना उदाहरण ELSS में ऐसे redeem नहीं किया जा सकता। NJ ELSS का आधिकारिक SID allotment से तीन वर्ष की शर्त स्पष्ट करता है। Pledged या अन्य प्रतिबंध वाली units को भी सामान्य उपलब्ध balance न समझें।
निकासी करने से पहले पाँच मिनट की checklist
- रकम स्पष्ट लिखें: invested capital का आधा, current value का आधा या bank में चाहिए उतनी net cash?
- सही holding चुनें: scheme, Direct/Regular plan, Growth/IDCW option और folio मिलाएँ। इसी holding की पूरी खरीद-बिक्री history लें।
- Statement में यूनिट देखें: हर purchase की तारीख, NAV, units और बची units रखें। बैंक debit और allotment date हमेशा एक ही हों, यह जरूरी नहीं।
- पुराने lots से गणना करें: जितनी units चाहिए, पहले उपलब्ध पुराने lots से घटाएँ। आखिरी इस्तेमाल हुए lot को जरूरत हो तो आंशिक काटें।
- हर lot की अलग जाँच करें: holding period, realised gain/loss, exit load, lock-in और पूरे साल की tax स्थिति देखें। फिर official capital-gains statement से मिलान करें।
AMFI के अनुसार purchase/SIP NAV के लिए fund तक रकम पहुँचने और applicable cut-off का महत्त्व है। इसलिए केवल SIP की चुनी तारीख को खरीद तारीख मानकर अपना tax sheet न बनाएँ। AMFI: NAV applicability। Statement न मिले तो AMC या registrar से transaction और capital-gain report माँगें; public comments में folio, PAN या account details न डालें।
तीन सवाल जो अक्सर उलझाते हैं
क्या मैं जानबूझकर आखिरी किस्त पहले बेच सकता हूँ? इस सामान्य FIFO redemption में मनमाने purchase lot को चुनने का अनुमान न लगाएँ। किसी अलग folio/account या विशेष holding की स्थिति हो तो provider के नियम और statement जाँचें।
SIP बंद कर दूँ तो क्या सभी यूनिट बिक जाती हैं? नहीं। आगे की किस्त रोकना और मौजूदा units redeem करना अलग काम हैं। निकासी के बाद SIP mandate जारी रहे तो अगली खरीद नया lot जोड़ सकती है।
क्या सिर्फ टैक्स बचाने के लिए रुकना चाहिए? यह लेख किसी तारीख पर बेचने या रुकने की व्यक्तिगत सलाह नहीं है। जरूरी cash, लक्ष्य, बाजार जोखिम और costs को साथ देखकर निर्णय लें। Tax बचाने के इंतजार में बाजार value घट भी सकती है।
लेख: Ankit Khare। स्रोत जाँच: 18 नवम्बर 2026। सभी आंकड़े शैक्षिक काल्पनिक उदाहरण हैं, वास्तविक scheme return या भविष्यवाणी नहीं। यह व्यक्तिगत निवेश/कर सलाह नहीं। अपने मामले में योग्य tax professional की मदद लें। Mutual Fund निवेश बाजार जोखिमों के अधीन हैं; सभी संबंधित दस्तावेज पढ़ें।
चर्चा / Comments